Domain 63a.de kaufen?
Wir ziehen mit dem Projekt
63a.de um.
Sind Sie am Kauf der Domain
63a.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 63a.de kaufen?
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
Ähnliche Suchbegriffe für Finanzinclusion
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
Veit, Jörg: WissensFächer - ElektroinstallationWissensFächer - Elektroinstallation , Aktuelles Fachwissen, einfach erklärt und jederzeit zur Hand - das sind unsere WissensFächer. Der beliebte Fächer zum Thema "Elektroinstallation" wurde für die 6. Auflage überarbeitet und erweitert. Ein besonderes Highlight sind die neu hinzugekommenen Installations- und Schaltpläne. Durch die praxisnahe und innovative Darstellung der Schaltungen sind diese besonders verständlich und gut nachvollziehbar. Weitere Themen sind: ¿ Sicherheit in elektrischen Anlagen, ¿ Schutzmaßnahmen, ¿ Auslegung von elektrischen Anlagen, ¿ Installationstechnik gemäß DIN und VDE, ¿ Prüfen elektrischer Anlagen nach VDE 0100 Teil 600, ¿ Geräteüberprüfung nach VDE 0701/0702, ¿ Ausrüstung von Zählerplätzen, ¿ Überspannungsschutz und ¿ Brandschutzschalter. Durch sein praktisches Format ist der Fächer jederzeit griffbereit. Er eignet sich damit hervorragend, um schnell etwas nachzuschauen, was man für eine Berechnung, Zeichnung o.ä. benötigt. Zudem ist er als Basiswissen die ideale Unterstützung für jede interne und externe Schulung. , Isolierband > Elektrische Kabel, Leitungen & Zubehör , Auflage: 6. Auflage 2024, Erscheinungsjahr: 20241219, Titel der Reihe: de-WissensFächer##, Autoren: Veit, Jörg, Auflage: 24006, Auflage/Ausgabe: 6. Auflage 2024, Seitenzahl/Blattzahl: 90, Keyword: DIN EN 60529; Elektroinstallation; Erdungswiderstand; Fehlerschutz; Geräteprüfung; IT-System; Isolationswiderstand; Leiterquerschnitt; RCD; Schutzklasse; Schutzmaßnahmen; TT-System; VDE 0470-1; Veit; WissensFächer; Zusatzschutz; Zählerplätze, Fachschema: Elektroberufe / Elektrohandwerk~Elektrohandwerk~Elektroinstallation~Installation (Bau) / Elektrohandwerk, Fachkategorie: Elektronik, Warengruppe: NB/Elektronik/Elektrotechnik/Nachrichtentechnik, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Sender’s product category: NONBO, Länge: 60, Breite: 150, Höhe: 19, Gewicht: 164, Produktform: Gebunden, Genre: Spiele, PBS,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
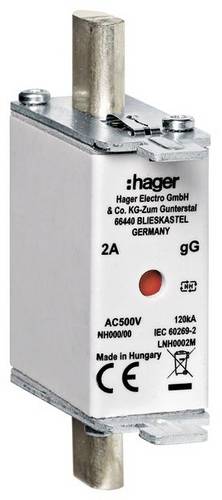
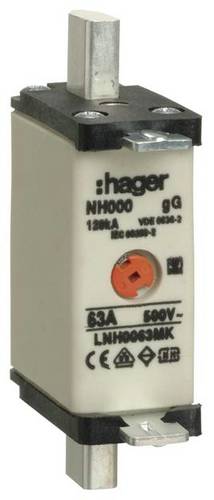
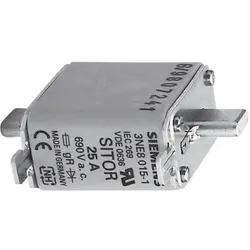
Siemens, Sicherung, SITOR Sicherung 3NE8 63A 690V Grösse 00 (63 A)Sicherung Standard: DIN 43620, IEC 60269-2-1, VDE 0636 Sicherungsgrösse: 00 Stromstärke: 63A Betriebsspannung: 690V AC Hohe Kurzschlussfestigkeit: Ja Gesamtlänge: 79mm Breite der Bezeichnungsschilder: 6mm Gehäusehöhe: 48mm Gehäusebreite: 30mm Gehäuselänge: 53mm Anwendungskategorie: gR Sicherungstyp: HLS IEC 60269-2 SITOR-Sicherungen, Serie 3NE8, Grösse 00, Typ gR. Halbleiterschutzsicherungen der Betriebsart gR (Vollbereich Halbleiterschutz) mit Klingenanschlüssen, zur Installation in NH-Sicherungssockeln oder Lastschaltern. SITOR-NH-Sicherungseinsätze sind für den Überlast- und Kurzschlussschutz von Kabeln, Leitungen und Sammelschienen sowie für den Schutz von Halbleitern ausgelegt.59,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
-
Ist eine Norm Gesetz?
Eine Norm ist nicht dasselbe wie ein Gesetz. Während Gesetze rechtlich verbindlich sind und von staatlichen Institutionen erlassen werden, sind Normen freiwillige Regeln, die von Interessengruppen oder Organisationen erstellt werden, um bestimmte Standards oder Verhaltensweisen zu fördern. Normen können in verschiedenen Bereichen wie Qualitätssicherung, Umweltschutz oder Sicherheit gelten. Obwohl Normen nicht gesetzlich verpflichtend sind, können sie dennoch weitreichende Auswirkungen haben, da sie oft als Industriestandards anerkannt werden und von Unternehmen oder Organisationen eingehalten werden, um Vertrauen und Glaubwürdigkeit zu gewährleisten. Letztendlich dienen sowohl Gesetze als auch Normen dazu, Ordnung und Sicherheit in einer Gesellschaft zu gewährleisten, jedoch auf unterschiedliche Weise. **
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
Ist eine Norm ein Gesetz?
Eine Norm ist nicht dasselbe wie ein Gesetz. Normen sind allgemeine Regeln oder Standards, die von einer bestimmten Gruppe oder Organisation festgelegt werden, um Verhalten oder Leistungen zu regulieren. Sie sind in der Regel nicht rechtlich verbindlich, sondern dienen dazu, einheitliche Standards zu fördern. Gesetze hingegen sind verbindliche Regeln, die von einer Regierung oder einer anderen autorisierten Stelle erlassen werden und deren Einhaltung rechtlich durchgesetzt werden kann. Obwohl Normen und Gesetze ähnliche Ziele verfolgen können, unterscheiden sie sich in ihrem rechtlichen Status und ihrer Durchsetzbarkeit. **
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
StromVKG – Gesetz zur Sicherung der Versorgungssicherheit Strom und zur Bereitstellung neuer Kapazitäten, Taschenbuch von Gesetze24 Deutschland,Stromvkg – Gesetz Zur Sicherung Der Versorgungssicherheit Strom Und Zur Bereitstellung Neuer Kapazitäten, Taschenbuch Von Gesetze24 Deutschland, Epubli, 978-3-565-60676-4, Seitenanzahl: 12812,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veit, Jörg: WissensFächer - ElektroinstallationWissensFächer - Elektroinstallation , Aktuelles Fachwissen, einfach erklärt und jederzeit zur Hand - das sind unsere WissensFächer. Der beliebte Fächer zum Thema "Elektroinstallation" wurde für die 6. Auflage überarbeitet und erweitert. Ein besonderes Highlight sind die neu hinzugekommenen Installations- und Schaltpläne. Durch die praxisnahe und innovative Darstellung der Schaltungen sind diese besonders verständlich und gut nachvollziehbar. Weitere Themen sind: ¿ Sicherheit in elektrischen Anlagen, ¿ Schutzmaßnahmen, ¿ Auslegung von elektrischen Anlagen, ¿ Installationstechnik gemäß DIN und VDE, ¿ Prüfen elektrischer Anlagen nach VDE 0100 Teil 600, ¿ Geräteüberprüfung nach VDE 0701/0702, ¿ Ausrüstung von Zählerplätzen, ¿ Überspannungsschutz und ¿ Brandschutzschalter. Durch sein praktisches Format ist der Fächer jederzeit griffbereit. Er eignet sich damit hervorragend, um schnell etwas nachzuschauen, was man für eine Berechnung, Zeichnung o.ä. benötigt. Zudem ist er als Basiswissen die ideale Unterstützung für jede interne und externe Schulung. , Isolierband > Elektrische Kabel, Leitungen & Zubehör , Auflage: 6. Auflage 2024, Erscheinungsjahr: 20241219, Titel der Reihe: de-WissensFächer##, Autoren: Veit, Jörg, Auflage: 24006, Auflage/Ausgabe: 6. Auflage 2024, Seitenzahl/Blattzahl: 90, Keyword: DIN EN 60529; Elektroinstallation; Erdungswiderstand; Fehlerschutz; Geräteprüfung; IT-System; Isolationswiderstand; Leiterquerschnitt; RCD; Schutzklasse; Schutzmaßnahmen; TT-System; VDE 0470-1; Veit; WissensFächer; Zusatzschutz; Zählerplätze, Fachschema: Elektroberufe / Elektrohandwerk~Elektrohandwerk~Elektroinstallation~Installation (Bau) / Elektrohandwerk, Fachkategorie: Elektronik, Warengruppe: NB/Elektronik/Elektrotechnik/Nachrichtentechnik, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Sender’s product category: NONBO, Länge: 60, Breite: 150, Höhe: 19, Gewicht: 164, Produktform: Gebunden, Genre: Spiele, PBS,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
Ähnliche Suchbegriffe für Finanzinclusion
-
Siemens, Sicherung, SITOR Sicherung 3NE8 63A 690V Grösse 00 (63 A)Sicherung Standard: DIN 43620, IEC 60269-2-1, VDE 0636 Sicherungsgrösse: 00 Stromstärke: 63A Betriebsspannung: 690V AC Hohe Kurzschlussfestigkeit: Ja Gesamtlänge: 79mm Breite der Bezeichnungsschilder: 6mm Gehäusehöhe: 48mm Gehäusebreite: 30mm Gehäuselänge: 53mm Anwendungskategorie: gR Sicherungstyp: HLS IEC 60269-2 SITOR-Sicherungen, Serie 3NE8, Grösse 00, Typ gR. Halbleiterschutzsicherungen der Betriebsart gR (Vollbereich Halbleiterschutz) mit Klingenanschlüssen, zur Installation in NH-Sicherungssockeln oder Lastschaltern. SITOR-NH-Sicherungseinsätze sind für den Überlast- und Kurzschlussschutz von Kabeln, Leitungen und Sammelschienen sowie für den Schutz von Halbleitern ausgelegt.59,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Norm Gesetz?
Eine Norm ist nicht dasselbe wie ein Gesetz. Während Gesetze rechtlich verbindlich sind und von staatlichen Institutionen erlassen werden, sind Normen freiwillige Regeln, die von Interessengruppen oder Organisationen erstellt werden, um bestimmte Standards oder Verhaltensweisen zu fördern. Normen können in verschiedenen Bereichen wie Qualitätssicherung, Umweltschutz oder Sicherheit gelten. Obwohl Normen nicht gesetzlich verpflichtend sind, können sie dennoch weitreichende Auswirkungen haben, da sie oft als Industriestandards anerkannt werden und von Unternehmen oder Organisationen eingehalten werden, um Vertrauen und Glaubwürdigkeit zu gewährleisten. Letztendlich dienen sowohl Gesetze als auch Normen dazu, Ordnung und Sicherheit in einer Gesellschaft zu gewährleisten, jedoch auf unterschiedliche Weise. **
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
-
Ist eine Norm ein Gesetz?
Eine Norm ist nicht dasselbe wie ein Gesetz. Normen sind allgemeine Regeln oder Standards, die von einer bestimmten Gruppe oder Organisation festgelegt werden, um Verhalten oder Leistungen zu regulieren. Sie sind in der Regel nicht rechtlich verbindlich, sondern dienen dazu, einheitliche Standards zu fördern. Gesetze hingegen sind verbindliche Regeln, die von einer Regierung oder einer anderen autorisierten Stelle erlassen werden und deren Einhaltung rechtlich durchgesetzt werden kann. Obwohl Normen und Gesetze ähnliche Ziele verfolgen können, unterscheiden sie sich in ihrem rechtlichen Status und ihrer Durchsetzbarkeit. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.